Encore trop tôt pour courir après le risque
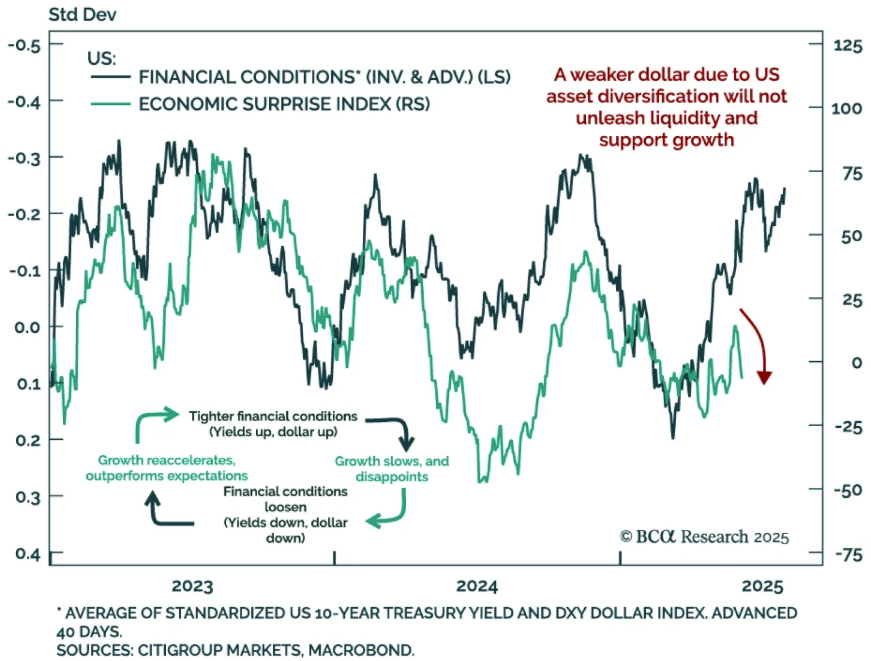
Une baisse du dollar adoucit habituellement les conditions financières, mais la faiblesse récente du dollar est peu susceptible d’inverser les surprises négatives de croissance, renforçant notre appel à vendre les actifs à risque sur la force. Notre cadre tactique suit la boucle réflexe entre les conditions financières et les surprises économiques : les surprises de données font bouger les marchés, mais les rendements obligataires et le dollar américain influencent à leur tour les résultats de croissance en resserrant ou en assouplissant les conditions. Cette boucle de rétroaction signifie que la force de la croissance plante souvent les graines de son propre renversement, et vice versa.
Bien que la récente faiblesse du dollar puisse suggérer des conditions financières plus faciles, le contexte est important. Les rendements demeurent instables, et la faiblesse du dollar reflète une diversification hors des actifs américains plutôt qu’une impulsion générale de liquidité. Par conséquent, il est peu probable que cette mesure soutienne la croissance ou le sentiment de risque.
Les surprises économiques américaines demeurent négatives, et cette dynamique est peu susceptible de changer à court terme. Les actifs à risque se sont découplés des fondamentaux, valorisant des résultats politiques optimistes. Même si la désescalade commerciale offre un coup de pouce à court terme, un taux tarifaire de référence mondial proche de 10% pèsera sur la croissance et déclenchera probablement une récession. Nous recommandons de diminuer la force des actifs à risque, car les risques de récession demeurent sous-évalués.