Les prix du pétrole réagissent à des conditions de demande modérées
Les prix du Brent ont chuté de 6% jusqu’à présent en juillet, inversant leurs gains de juin.
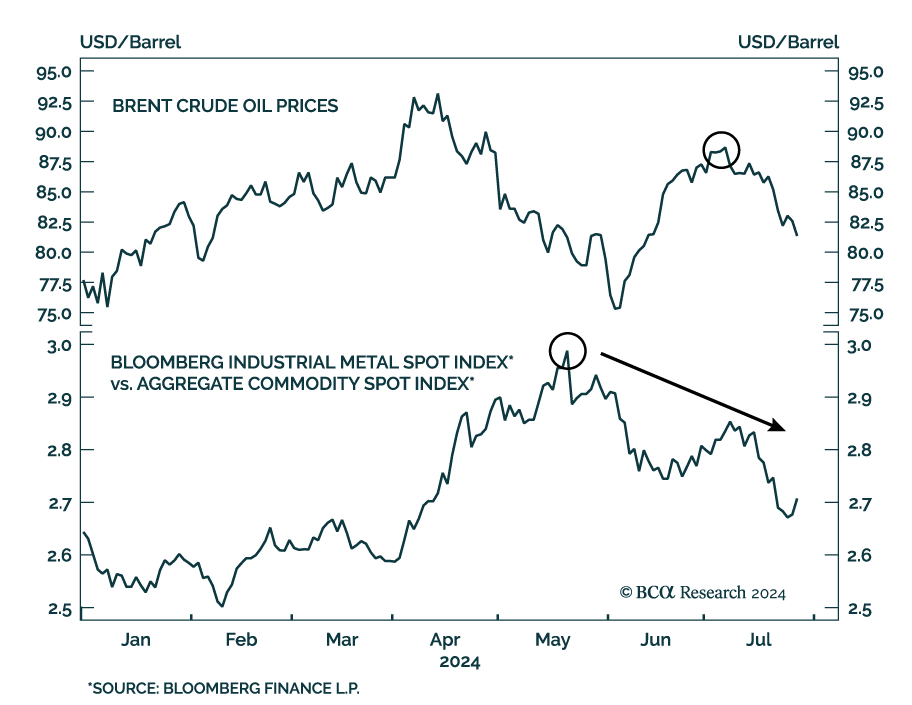
Fait intéressant, ces pertes se produisent malgré l’escalade des tensions au Moyen-Orient et la croissance accélérée des bénéfices industriels chinois en juin (voir les chiffres), deux développements favorables aux prix du pétrole.
Dans le vaste complexe des matières premières, les prix du pétrole tendent à être en retard par rapport aux pics et creux du cycle économique. Inversement, la forte exposition des prix des métaux industriels au secteur manufacturier en fait un indicateur économique majeur. Ils ont atteint un sommet en mai et depuis, ils sous-performent le complexe des matières premières en grande ligne.
Les prix du pétrole pourraient donc rattraper la réalité des conditions de demande faibles.
Nos stratèges en matières premières et énergie ont souligné que les prévisions de croissance de la demande pétrolière de l’OPEP, de l’EIA et de l’AIE sont probablement trop optimistes. Bien qu’ils prévoient tous une modération de la demande cette année, aucun d’eux ne prévoit une faible croissance de la consommation selon les normes historiques. Cela dit, nous attribuons de fortes chances que l’économie mondiale entre en récession sur une période de 6 à 12 mois.
Du côté de l’offre et au-delà des tensions au Moyen-Orient, le dernier changement dans l’accord de production de l’OPEP+, qui suggère que le groupe pourrait réduire ses objectifs, passant de la hausse des prix à la défense d’un plancher de prix. De plus, les coupes d’offre ne commenceront pas avant octobre et ne feront que compenser l’augmentation de la production des producteurs non OPEP+.
La faible dynamique de la demande est donc susceptible de dominer le paysage de l’offre et de la demande pétrolière, faisant des prix plus bas la voie de moindre résistance sur un calendrier d’investissement cyclique. Les investisseurs devraient rester sous-pondérés.